Dividere un terreno agricolo richiede una procedura catastale e urbanistica precisa, spesso avviata per vendere una porzione di fondo, spartire un’eredità o donare un appezzamento ai figli.
Il frazionamento di un terreno agricolo consiste nella divisione geometrica di una particella catastale tramite un rilievo sul posto redatto da un tecnico abilitato (geometra, agronomo, perito o ingegnere) e trasmesso all’Agenzia delle Entrate con la procedura Pregeo, previo deposito della copia presso il Comune territorialmente competente.
Quando serve il frazionamento e quali vincoli considerare
Non basta tracciare una linea di confine e incaricare un tecnico. La divisione di una particella agricola incide sull’assetto del territorio, ragione per cui la legge impone verifiche preventive stringenti per scongiurare il reato di lottizzazione abusiva a scopo edificatorio (disciplinato dall’art. 30 del D.P.R. 380/2001, Testo Unico Edilizia).
Se il frazionamento prevede la creazione contemporanea di molti lotti di dimensioni ridotte rispetto all’uso agricolo ordinario della zona, gli uffici comunali possono bloccare la pratica o richiedere chiarimenti specifici per verificare che non vi sia una trasformazione urbanistica mascherata.
Un altro limite da controllare prima di depositare gli atti riguarda la minima unità colturale (o compendio unico, introdotto dal D.Lgs. 99/2004 e regolato da specifiche normative regionali). Chi ha costituito un compendio unico per beneficiare delle relative agevolazioni fiscali e creditizie ha assunto un vincolo decennale di indivisibilità: procedere al frazionamento prima della scadenza comporta la decadenza dai benefici e pesanti sanzioni.
Documenti necessari per avviare la pratica
Per predisporre l’atto di aggiornamento catastale servono documenti che attestino la titolarità del diritto e lo stato di fatto del fondo:
- Titolo di provenienza: copia del rogito notarile di acquisto, della dichiarazione di successione registrata o della sentenza che trasferisce la proprietà.
- Visura e mappa catastale aggiornata: l’estratto di mappa digitale rilasciato dall’Agenzia delle Entrate (modello 51EMP), richiesto dal professionista per l’elaborazione del rilievo.
- Documenti di identità e codice fiscale di tutti gli intestatari catastali e reali proprietari del fondo.
- Certificato di Destinazione Urbanistica (CDU): richiesto all’ufficio tecnico del Comune per verificare zonizzazione, vincoli paesaggistici o idrogeologici incidenti sull’area.
La discrepanza tra gli intestatari effettivi e le ditte registrate al catasto è uno degli intoppi più frequenti: se un passaggio ereditario vecchio di decenni non è mai stato volturato, il sistema catastale rifiuterà l’approvazione automatica del frazionamento fino al perfetto allineamento dei dati.
La procedura: dal rilievo con Pregeo al deposito in Comune
La fase operativa segue passaggi rigidi che combinano misurazioni di precisione e adempimenti burocratici:
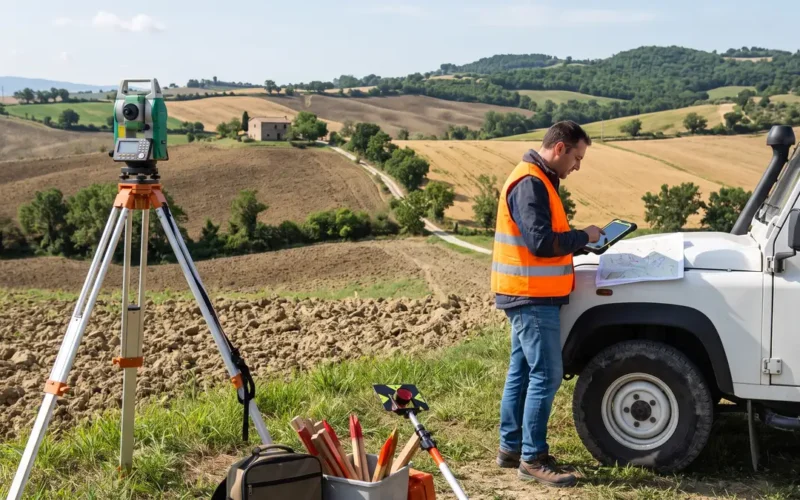
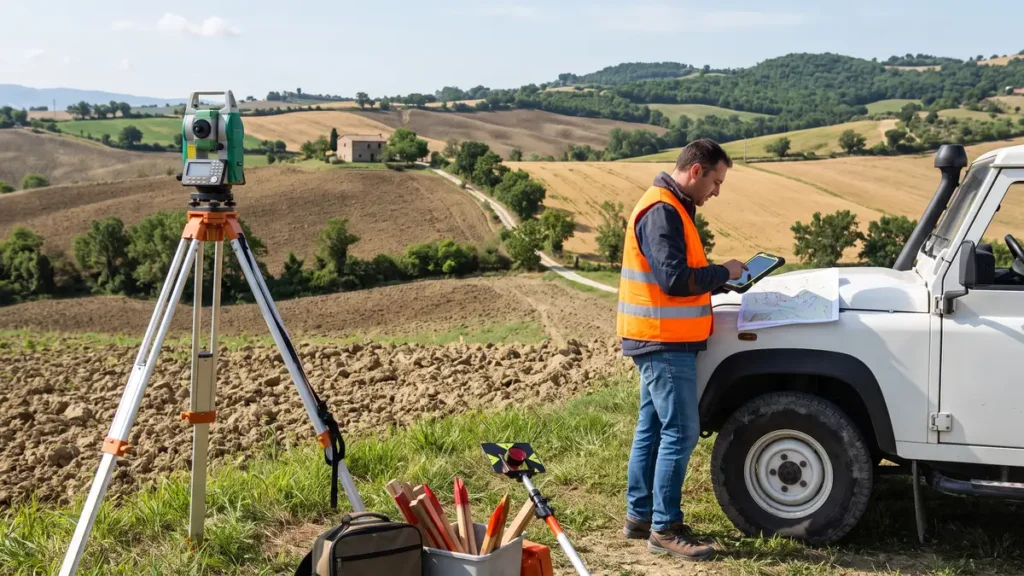
- Rilievo topografico sul campo: il tecnico esegue il rilievo appoggiandosi ai punti fiduciali (PF) dell’Agenzia delle Entrate, utilizzando strumentazione GPS o stazione totale per delimitare le future particelle derivate.
- Elaborazione del tipo di frazionamento: il file vettoriale e contabile viene redatto tramite il software ministeriale Pregeo (Pretrattamento Geometrico).
- Deposito dell’atto in Comune: prima dell’invio telematico al Catasto, una copia conforme dell’atto va obbligatoriamente depositata presso il Comune in cui ricadono i terreni, ai sensi del comma 5 dell’art. 30 del D.P.R. 380/2001. Il Comune rilascia una ricevuta di avvenuto deposito che attesta che l’operazione non configura lottizzazione abusiva.
- Approvazione catastale: il tecnico trasmette telematicamente la pratica all’Agenzia delle Entrate. Se i controlli automatici e manuali risultano conformi, la particella originaria viene soppressa e vengono istituite le nuove particelle catastali con i relativi identificativi numerici.
Attenzione alla futura commerciabilità: la divisione catastale genera particelle indipendenti solo sulla carta. Se una delle due porzioni generate non dispone di sbocco diretto su strada pubblica, l’atto notarile successivo dovrà necessariamente prevedere la costituzione formale di una servitù di passaggio, altrimenti si crea un fondo intercluso che perde gran parte del proprio valore.
Costi del frazionamento: parcelle e tributi
La spesa totale si compone di due voci distinte: gli oneri catastali fissi e la parcella del tecnico.
I costi vivi amministrativi all’Agenzia delle Entrate ammontano a circa 109 euro (65 euro di tributi speciali catastali e 44 euro di imposta di bollo) per un tipo di frazionamento standard che genera due o tre particelle. A questi si aggiungono le spese di segreteria comunale per il deposito e per il rilascio del CDU (in media tra i 30 e i 100 euro a seconda della delibera locale).
L’onorario del professionista varia in funzione di morfologia del suolo, estensione, vegetazione fitta che ostacola la visibilità strumentale e numero di vertici da materializzare con picchetti. Per un frazionamento agricolo di media complessità, la parcella professionale si attesta generalmente tra 1.000 e 2.200 euro oltre IVA e contributi previdenziali di cassa (CNPAIA o CIPAG).
Tempi medi di espletamento
Dall’incarico al rilascio delle nuove visure passano di solito tra i 20 e i 45 giorni lavorativi.
Il rilievo topografico e la redazione dell’atto richiedono circa 7-15 giorni. Il fattore che rallenta maggiormente la procedura è il rilascio del CDU e l’attesa della ricevuta di deposito comunale: alcuni municipi evadono la pratica in 48 ore tramite PEC, mentre altri richiedono l’intero termine ordinario di 30 giorni. Una volta inoltrata la pratica a Pregeo con ricevuta allegata, l’approvazione catastale telematica richiede da poche ore a 3-5 giorni lavorativi.
Domande frequenti
Il vicino confinante può opporsi al frazionamento?
No, il frazionamento è un atto di gestione interna della proprietà. Il confinante non riceve notifiche d’ufficio e non può opporsi all’operazione catastale, salvo contestazioni civili per sconfinamenti materiali lungo la linea di confine.
Si può frazionare un terreno agricolo concesso in affitto?
Sì, ma la divisione non estingue il contratto di affitto agrario in corso. Se la divisione prelude a una compravendita, l’affittuario coltivatore diretto o IAP conserva il diritto di prelazione agraria (Legge 590/1965) sull’intera porzione o sul fondo.
Chi paga il frazionamento se il terreno viene venduto?
Per prassi e salvo diverso accordo scritto tra le parti, la spesa per generare la particella autonoma da cedere grava sul venditore, che ha l’onere di rendere identificabile e commerciabile l’immobile promesso in vendita.
Cosa succede se il Catasto sospende la pratica Pregeo?
Il tecnico riceve un verbale di sospensione che specifica l’errore (incongruenze nei vertici, scarti sui punti fiduciali superiori alle tolleranze o intestazione non allineata). Sanata l’anomalia, l’atto viene ritrasmesso senza dover ricominciare la procedura dall’inizio.
L’aggiornamento catastale non trasferisce la proprietà: per formalizzare la divisione tra eredi o comproprietari, l’atto tecnico approvato deve essere recepito in un rogito notarile di compravendita, donazione o divisione ereditaria con relativa trascrizione nei Registri Immobiliari. Per verificare la conformità dei moduli e le tariffe dei tributi, è possibile consultare i servizi telematici dell’Agenzia delle Entrate e il testo coordinato del D.P.R. 380/2001 su Normattiva.